
Ich teile heute einen meiner Lieblingsmomente als Finanzexpertin mit Dir:
Letzte Woche hatte ich einen Zoom-Call mit Elisa – sie ist Kundin bei fn:marie und war vor ein paar Monaten bei mir im Finanz-Coaching.
Da wusste sie noch nicht richtig, wie es losgehen soll, und wir haben uns gemeinsam ihre Situation angeschaut und ihr dann einen ETF-Sparplan eingerichtet, in den sie kurz und schmerzlos – ohne nachzudenken – jeden Monat ein kleines Sümmchen einzahlt.
Und jetzt ruft sie mich an, um ein paar kleinere Fragen zu klären, wir geraten ins Plaudern und sie sagt auch etwas Superwichtiges – also denk ich mir “let’s spread the word”:
„Karolina, ich glaub, ich hab's jetzt wirklich verstanden – das mit dem Zinseszins. Ich hab das meiner besten Freundin erklärt und die hat mich angeschaut wie… als hätte ich ihr gerade das Universum erklärt."
Ich musste schon ganz schön lachen, weil ich’s mir vorstellen kann 😂. Und gleichzeitig hat mich das so gefreut – weil ich genau weiß, was sie meint – denn ja dafür mach ich ja meine Arbeit.
Dieser Moment, wo der “Klick” einsetzt und man aufhört, Zinseszins als Vokabel aus dem Mathe- oder Rechnungswesenunterricht zu denken, und anfängt zu verstehen, was das wirklich bedeutet. Ja, und Elisa hatte es so gut verstanden, dass sie es dann ganz Peer-to-Peer-mäßig erklären konnte. Daran sehe ich dann auch als Finanzexpertin, dass mein Input gefruchtet hat 🍓.
Und Elisa hilft dieser Mindblow von jetzt an fürs Leben, ihre finanzielle Gesundheit und ja klar, damit auch für ihre Zukunft.
Wie Du auch dahinkommst, wo sie jetzt ist – zu diesem wichtigen Aha-Moment beim Thema Geld, vielleicht einer der wichtigsten Aha-Momente, das zeige ich dir heute. Stift raus und los geht’s 😌.
Und noch was 🙂! Falls Du am Ende checken willst, ob's bei Dir auch schon "geklickt" hat wie bei Elisa:
Ich hab Dir ein kleines Quiz gebastelt. Ganz für Dich, niemand schaut zu – aber dazu später mehr. Erst die Basics 👇
Zinseszins: Trocken? Nur der Name – warum wir bei fin:marie dafür brennen ❤️🔥
Wir haben bei fin:marie das Mantra : True love? Compound interest. 😄
Ja, das ist mein voller Ernst – es gibt einige Gründe, den Zinseszins zu lieben.
Und nein, wir starten nicht jeden Montagmorgen die Woche mit einem Zoom-Meeting, bei dem wir fröhlich in die Hände klatschen und diesen Satz im Kanon singen. #joinus 😀
Es ist nur wirklich gut, diesen Satz im Kopf zu haben – weil er einfach stimmt.
Warum? Damit Du verstehst, dass das jetzt nicht irgendwie überzogen und aufgesetzt ist, muss ich vielleicht ein bisschen mehr ins Detail gehen (keine Angst, da kommt jetzt auch nix, was in diese Gosspi-Girl-für-Finance-Ecke geht)
https://giphy.com/gifs/leighton-meester-gossip-girl-ZUEaJDyaHNP5m

Was ist der Zinseszins? Damit Du verstehst, warum wir ihn lieben
Also, ganz simpel: Du legst Geld an, das Geld wirft Zinsen ab – und statt sie rauszunehmen, bleiben sie drin und arbeiten weiter mit. Das heißt, Du verdienst nicht nur auf Dein eingezahltes Geld, sondern irgendwann auf eine immer größer werdende Summe (!).
Das ist halt der Trick: nicht der, mit MEHR Geld einzuzahlen. Sondern das, was schon da ist, immer länger arbeiten lassen, und zwar exponentiell.
Elisa hatte das im Coaching erstmal so zur Kenntnis genommen. „Okay, klingt gut."
Du kennst sowas ja vielleicht auch: Man versteht Dinge, aber irgendwie haben die sich noch nicht so ganz mit Deinen Synapsen connected.
Ja, aber dann – ein paar Wochen später – hat sie sich hingesetzt, die Zahlen aufgeschrieben, und mir dann in unserem Zoom-Check-In-Call gesagt:
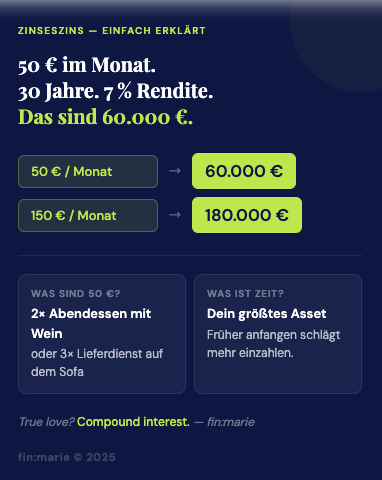
„Ich hab das jetzt wirklich durchgerechnet. Ich leg’ seit zwei Monaten 150 Euro im Monat weg. Und wenn ich das 30 Jahre so weitermache… Karolina! Dann sind das über 180.000 Euro. Aus 150 Euro im Monat."
Genau, Elisa – yes, Du hast’s verstanden.
Also kommen wir zurück zur “true love” 💛.
Wie gesagt – einer der Momente, die mich am meisten freuen.
Weil ich da sehe, dass mein Coaching langfristig was bringt und ja dazu führen kann, dass eine Frau einer anderen Frau erklärt, was ein Zinseszins ist und sie sich das lieber nicht entgehen lassen sollte.
Zeit ist Dein unschlagbares Asset: Was passiert, wenn Du früh anfängst
Das Schöne am Zinseszins ist, dass er wiederum vor allem eines liebt: Zeit.
Ist doch erst mal beruhigend, dass ich jetzt nicht sage “rich people”, oder 😂?
Wenn Du mit 25 anfängst, 150 Euro monatlich in einen ETF-Sparplan zu investieren, hast Du mit 55 potenziell über 200.000 Euro zusammen. Zweihunderttausend. Nicht weil Du so viel eingezahlt hast – sondern weil Dein Geld für Dich gearbeitet hat. Und das Jahr für Jahr für Jahr.
Oder noch simpler: 50 Euro im Monat, 30 Jahre, 7 % Rendite – das sind über 60.000 Euro. 50 Euro. Das sind zwei Abendessen mit Wein, oder drei Mal Lieferdienst auf dem Sofa.
Und ich kann mir ein bisschen vorstellen, was jetzt in Deinem Kopf passiert… vielleicht denkst Du Dir:
„Karolina, Du hast gut reden, aber ich hab gerade andere Ausgaben. Bei mir ist’s gerade eh knapp."
Oder:
„Ich kümmere mich drum, wenn ich mehr verdiene. Dann arbeitet der Zinseszins doch mehr, oder?"
Diese Gedanken, hab ich schon oft gehört – Elisa hat mir genau das am Anfang gesagt. Aber genau das ist das Problem – weil jedes Jahr, das Du wartest, teuer ist. Nicht ein bisschen teuer. Richtig teuer. Wie teuer? Schau mal…
Der Unterschied zwischen Geld anlegen mit 25 und 35 – in Zahlen
Lass mich da mal konkret werden (kennst mich ja, das mag ich 😀). Ich hab hier zwei Beispiele für Dich, an denen Du siehst, welchen Unterschied der Zinseszins macht, je nachdem, wann Du anfängst.
Bsp. A – Nennen wir sie mal Katja. Sie fängt mit 25 an und zahlt 10 Jahre lang 200 Euro im Monat ein. Dann hört sie auf. Gesamteinzahlung: 24.000 Euro.
Bsp. B – Alex. wartet bis 35 und zahlt dann 30 Jahre lang dieselben 200 Euro. Gesamteinzahlung: 72.000 Euro – also dreimal so viel.
Und trotzdem: Am Ende hat Katja verhältnismäßig mehr auf dem Konto:
Konkret in Zahlen bei 7% Rendite:
Katja zahlt 24.000 € ein → hat mit 65 ca. 203.000 € Alex zahlt 72.000 € ein → hat mit 65 ca. 227.000 €
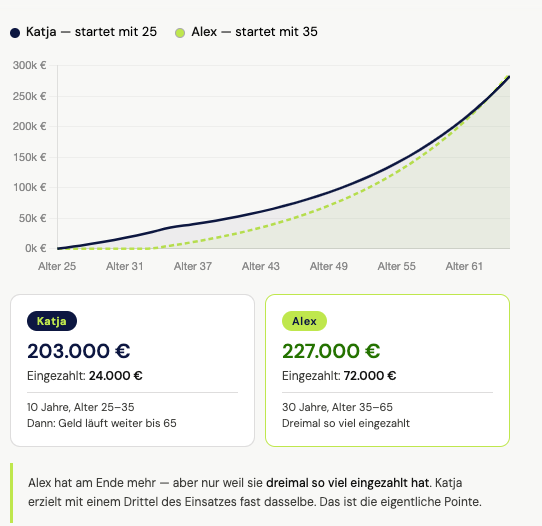
Obwohl Katja irgendwann gestoppt hat, ist ihr Geld trotzdem weiter gewachsen – weil sie früher angefangen hat. Weil ihre Zinsen länger Zinsen gemacht haben.
Katja hört zwar auf, aber ihr Geld bleibt angelegt und wächst weiter – von 35 bis 65, also noch 30 Jahre lang. Sie hat quasi 30 Jahre "Freizeit" für ihr Geld, in der der Zinseszins arbeitet. Stell Dir vor, sie hätte nicht aufgehört?
Alex fängt erst mit 35 an. Sie zahlt zwar fleißig bis 65 – aber ihr Geld hat diese frühe Wachstumsphase nie erlebt.
Die ersten 10 Jahre, in denen Katjas Geld schon auf dem Markt war, fehlen Alex komplett. Und genau diese frühen Jahre sind beim Zinseszins die wertvollsten, weil der Effekt exponentiell ist – je länger das Geld drin ist, desto mehr Zinsen machen die Zinsen.
Das ist der Teil, der mich manchmal wirklich nervt – nicht an Dir, sondern am System, in dem wir groß geworden sind. Wir haben gelernt zu sparen. Wir haben nicht gelernt, unser Geld arbeiten zu lassen. Das sind zwei völlig verschiedene Dinge.
Übrigens – genau diese Katja-und-Alex-Rechnung taucht weiter unten in Deinem Quiz wieder auf. Mal sehen, ob Du sie dann aus dem Kopf beantworten kannst 😉
Back to „Ich hab den Zinseszins meiner Freundin erklärt – und sie hat mich angeschaut… 🛸"
Als Elisa mir das mit ihrer Freundin erzählt hat (auch, dass sie sie wie ein Ufo angeschaut hat 😀) hab ich sie gefragt: „Und? Hat sie auch angefangen?"
https://giphy.com/gifs/the-x-files-3oEdv9BBKQOtW0TSIU

Elisas Antwort: „Noch nicht. Sie hat mir gesagt, dass, sie das Gefühl hat, sie versteht das noch nicht gut genug."
Jap, nicht zum ersten Mal, dass ich das höre, und wahrscheinlich auch nicht das letzte Mal. Das kenne ich und ich habe für diese Bedenken auch volles Verständnis. Aber ja, de facto kostet Dich das Geld, wenn Du nicht schon anfängst, obwohl Du noch kein “Pro“ bist.
Du musst das nicht komplett verstehen, um anzufangen. Du brauchst kein Finanzstudium, keine perfekte Strategie und auch keinen Moment, wo sich alles richtig anfühlt. Du brauchst einen ersten Schritt und losgeht’s. Wir können uns das gerne mal in einem kurzen, unverbindlichen Gespräch anschauen.
Warte beim Thema Geld nicht auf den perfekten Moment: Der ist heute
Ich glaube, das eigentliche Problem ist nicht, dass wir kein Geld haben. Es ist oft einfach so, dass wir denken, wir machen etwas falsch, weil wir noch nicht genau wissen, welche Anlagen wir brauchen.
Wir Frauen sind gut darin, Verantwortung zu übernehmen – für andere, für den Haushalt, für die Karriere, für die Familie.
Oft spielt dabei auch Perfektionismus eine Rolle. Weil ganz ehrlich – wir denken manchmal schon, dass wir uns keine Fehler erlauben dürfen… denn ja, wir haben ja viel um die Ohren.
Bei anderen Sachen warten wir dann eher weniger, da wir oft echte Macherinnen sind. Aber bei Geld? Da warten wir. Auf mehr Wissen, mehr Sicherheit oder auf mehr Irgendwas? Ja, was eigentlich?
Den perfekten Moment gibt’s da – wie in anderen Lebensbereichen auch – nicht wirklich.
Elisa hat mir am Ende unseres Calls noch was gesagt, das ich jetzt noch mal wiederhole: „Ich wünschte, ich hätte das mit 22 gewusst. Aber gut, dass ich's jetzt weiß."
Genau. Das sagt’s eigentlich schon aus: Nicht hadern und sich an dem “Was hätte ich alles damals schon…” festbeißen. Nee – jetzt ist jetzt und heute ist heute.
https://giphy.com/gifs/fallontonight-jimmy-fallon-tonightshow-Py7KAQ0ne9eDkU0Y4J

Das ist nämlich der Moment, den Du jetzt hast – und (!!!) beeinflussen kannst – die Vergangenheit nicht.
Was Du jetzt tun kannst: Der Zinseszins steht für Dich in den Startlöchern.
✗ Fang klein an – 50, 100, 150 Euro. Die Summe ist weniger wichtig als der Start. ✗ Automatisiere es – Dauerauftrag, Ende des Monats, fertig. Kein monatlicher Willensakt. ✗ Denk in Jahrzehnten – Der Zinseszins entfaltet seine Kraft langfristig. Kurze Schwankungen? Ignorieren. ✗ Bleib dran – Nicht das Depot täglich checken. Einfach liegen lassen und arbeiten lassen.
Wenn Du Unterstützung brauchst, um wirklich anzufangen: Die Anlagefreundin ist unser Robo-Advisor für ETF-Sparpläne. Kein Vorwissen nötig, kein einschüchternder Einstieg. Nur ein erster Schritt, der sich gut anfühlt.
Und wenn Du lieber erstmal mit jemandem reden willst: Das Espresso-Coaching ist kostenlos, 30 Minuten, ohne Verkaufsdruck. Versprochen.
Zum Abschluss: Nicht “Rich-Bitch-Over-Night” – Geduld ist die Mutter der…
Der Zinseszins ist kein schnelles Geld, kein Geheimtipp, mit dem Du jetzt auf einmal reich wirst. Das ist einfach nur Mathe – und Geduld. Und er belohnt vor allem eine Entscheidung: anzufangen.
Elisa hat's gecheckt. Ihre Freundin ist dank ihr auf dem besten Weg – denn Gatekeeping ist das Letzte, was wir Frauen beim Thema Geld und Investieren brauchen. Und Du 🙂?
Behalte das im Kopf: Du musst absolut nicht alles wissen. Perfektionismus ist hinter dem Punkt des Verstandehaben-was-ich-tue eher hinderlich und fehl am Platz. Dadurch wartest Du nur ewig und die Zeit rennt Dir davon.
Das einzige, was Du tun solltest, ist anfangen – und ja, da bin ich mir sowas von sicher, das kannst Du – auch jetzt, hier und heute! 💪
Warum nicht mit einem Quiz, das mal Dein Wissen zum Thema Geld checkt?
Der Zinseszins ist erst der Anfang. Teste hier Dein Wissen zu Finanzthemen – ganz ungestört, ohne dass Dir ein Peter über die Schulter schaut. Nur für Dich.
Und wenn Du danach merkst, Du willst tiefer einsteigen: Das Espresso-Coaching ist kostenlos, 15 Min. direkte Antworten auf Deine individuellen Fragen.